Mes astuces persos · Budget familial
La mensualité du logement est connue. Celle de la voiture aussi. Mais les voir ensemble, avec l’assurance et le capital restant, donne une image beaucoup plus utile du budget. Dans Budget famille, tranquille., les prêts ont leur propre espace et alimentent directement les prévisions de l’année.
Les informations à récupérer
Ouvre ton échéancier bancaire et relève le capital restant juste avant la première échéance que tu veux suivre. Ajoute le taux nominal annuel, le nombre de mensualités restantes, la date de cette première échéance et le coût mensuel de l’assurance en euros.
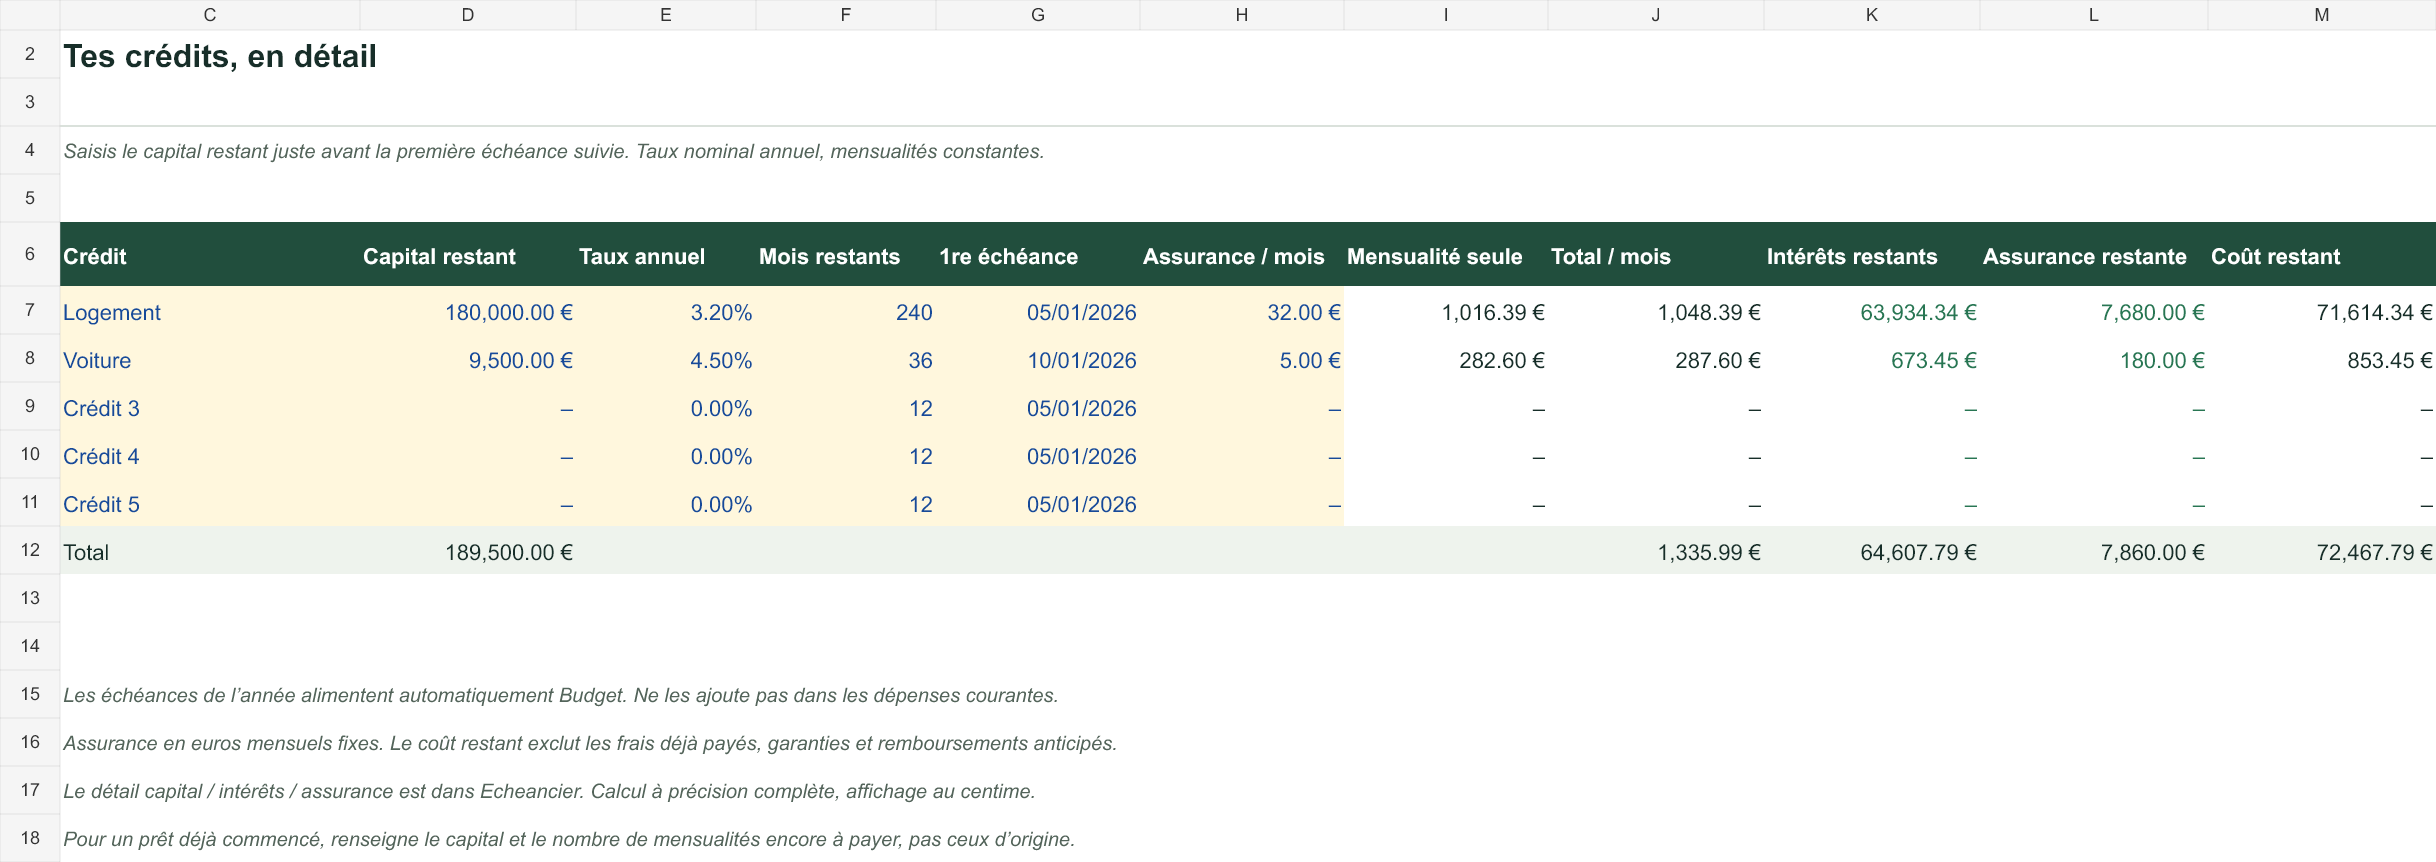
Le modèle prévoit cinq crédits. Pour une ligne inutilisée, laisse le capital à zéro. Un prêt à taux zéro est accepté. Chaque crédit peut comporter jusqu’à 360 mensualités restantes, soit trente années de suivi.
Ce que la mensualité contient
Le tableau distingue la mensualité du prêt et le total mensuel avec assurance. Il calcule également les intérêts restants, l’assurance restante et leur somme. Tu peux regarder le poids mensuel immédiat et les coûts qui restent à payer sur toute la durée.
Avec les chiffres fictifs de la capture, le prêt logement représente environ 1 048,39 € par mois assurance comprise. Le prêt voiture ajoute environ 287,60 €. Le total est repris dans le budget aux mois concernés, à partir des dates de l’échéancier.
Regarder le capital diminuer
L’onglet Echeancier détaille chaque paiement : capital au début, intérêts, capital remboursé, assurance, montant payé et capital à la fin. C’est pratique pour comprendre pourquoi la part d’intérêts change au fil des mois alors que la mensualité reste constante.
Le calcul porte sur des prêts à taux fixe et mensualités constantes, sans différé. Si ton contrat comporte un taux variable ou un remboursement anticipé, prends les montants de la banque comme référence et utilise le journal réel pour suivre les débits effectivement constatés.
Le prêt prévu et le débit réel
Dans le prévisionnel, le classeur ajoute les échéances de l’année automatiquement. Dans Operations, tu saisis les mensualités réellement payées avec le type Emprunt. Cette distinction permet de comparer la situation prévue et celle des comptes.
Ne rajoute pas la mensualité dans les dépenses courantes du Budget : elle est déjà présente à la ligne Crédits. Les assurances des prêts sont également incluses dans cette ligne. Les autres assurances du foyer disposent de leur propre catégorie.
Revenir à la vue du foyer
Une fois les prêts renseignés, regarde la marge après épargne dans la Synthese. Tu peux ensuite compléter l’impôt prévu, organiser tes objectifs d’épargne et commencer la saisie des dépenses. Le guide général rassemble tout le parcours.
Ton budget, dans un fichier que tu gardes
Budget famille, tranquille. — 15 €
Le classeur Excel personnalisable, un exemple fictif et le guide PDF illustré. Paiement unique, sans abonnement.