Mes astuces persos · Budget familial
La facture annuelle arrive rarement par surprise sur le calendrier. Sur le compte bancaire, c’est parfois une autre histoire. Préparer le mois où elle tombe aide à voir combien de marge garder avant son échéance. C’est l’un des usages concrets de Budget famille, tranquille.
Une année entière sur la même ligne
Le Budget affiche douze mois, avec une colonne de total annuel. Tu peux renseigner les courses tous les mois, puis placer les vacances, une facture ou une dépense de rentrée au bon endroit. Tu vois immédiatement les périodes plus chargées.
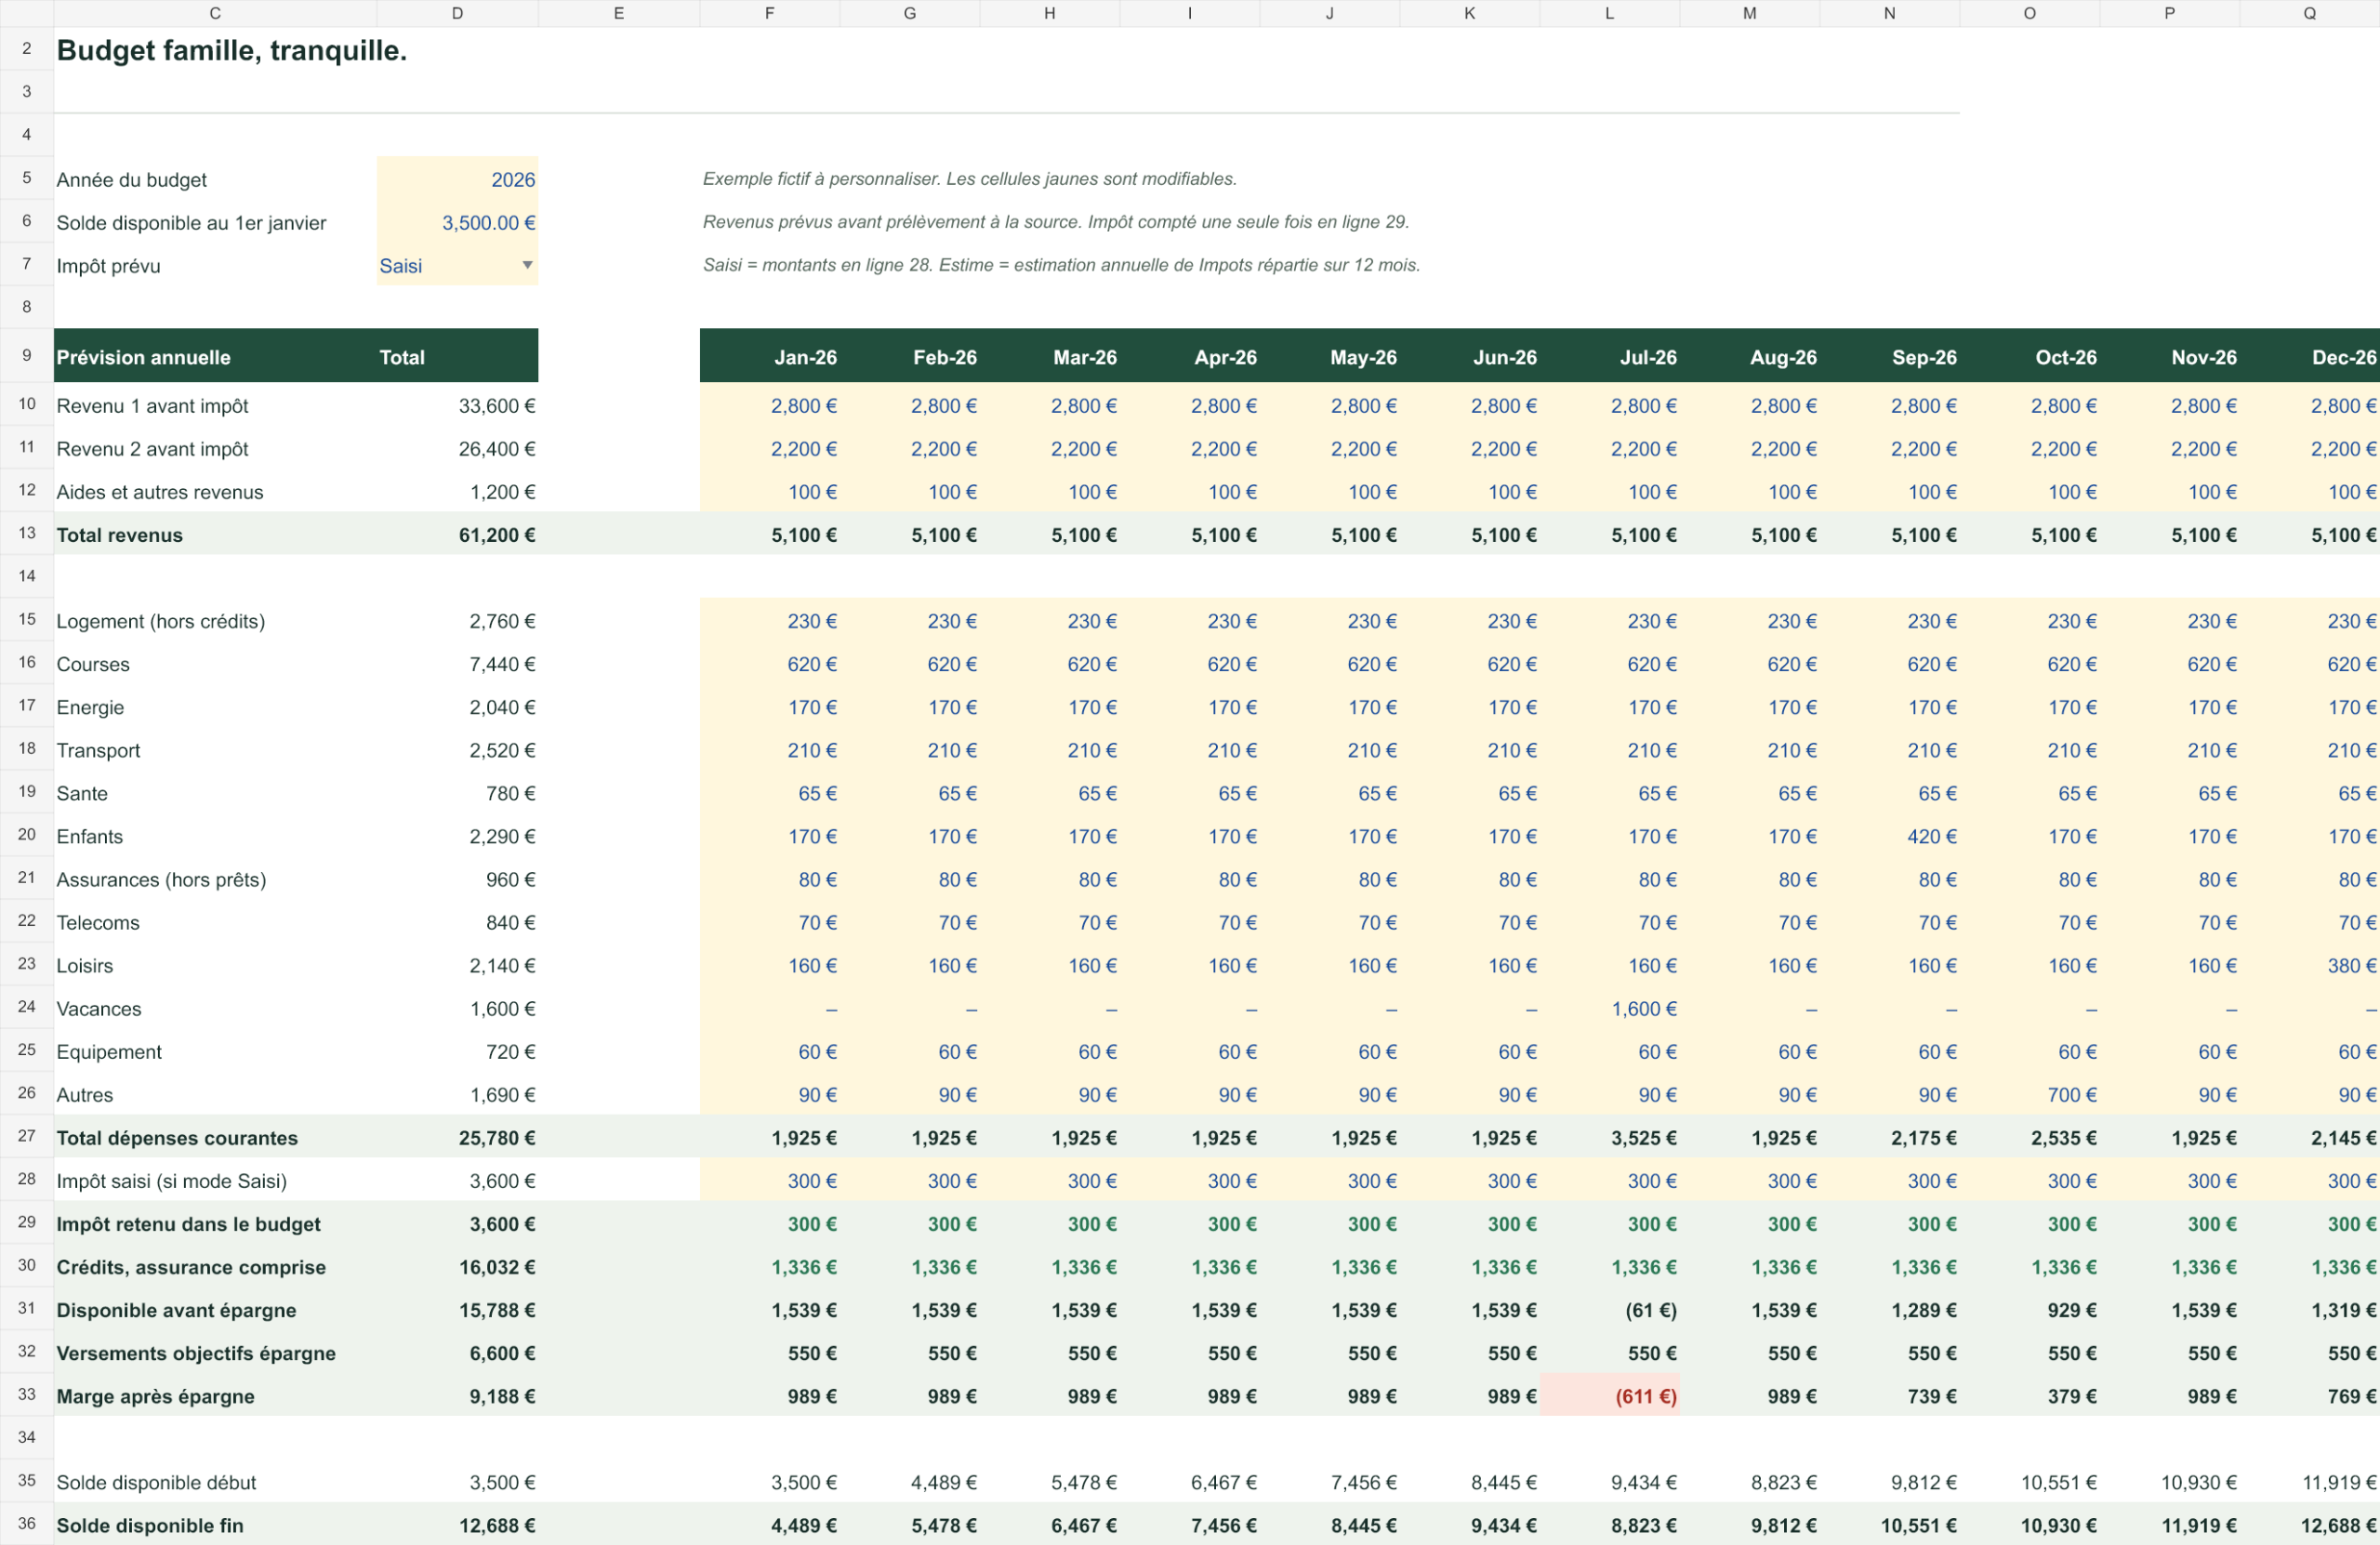
La marge après épargne montre ce qui reste après les dépenses prévues, les crédits, l’impôt et les versements vers tes réserves. Une valeur négative sur un mois attire l’attention sur la trésorerie nécessaire. Le solde disponible de fin de mois reprend le solde précédent et cette marge.
Donner un nom à l’argent mis de côté
En bas de l’onglet Budget, cinq lignes permettent de définir des objectifs : une réserve de sécurité, de futures vacances, un équipement ou un projet du foyer. Pour chacun, indique le montant visé, ce qui est déjà réservé et la date cible.
Le classeur calcule un besoin mensuel à partir du début de l’année du budget. La colonne Versement prévu te laisse choisir le montant que tu comptes effectivement mettre de côté chaque mois. Ce montant entre dans le prévisionnel et réduit l’argent disponible pour les autres usages.
Bien distinguer réserve et dépense
Mettre de côté ne signifie pas que l’argent a disparu du patrimoine. Le fichier suit ici la trésorerie disponible du foyer. Un versement vers une réserve réduit cette trésorerie, tandis que l’argent déjà réservé reste renseigné dans tes objectifs.
Dans le journal réel, utilise le type Epargne pour un versement sortant. Si tu remets de l’argent de cette réserve sur le compte disponible, saisis un mouvement Epargne négatif. Lorsque tu paies ensuite une facture, elle garde son type Depense et sa catégorie habituelle.
Un rendez-vous mensuel utile
À la fin du mois, compare les montants prévus et les mouvements réels. Le guide des dépenses explique comment fermer le mois pour faire apparaître les écarts. Tu peux alors ajuster les montants futurs et voir l’effet sur le reste de l’année.
Avant de prévoir une nouvelle réserve, vérifie que tes crédits et ton impôt sont bien intégrés. Tu pars d’une image complète des sorties attendues.
Garder un modèle simple à retrouver
Conserve une copie datée de ton classeur. Le pack comprend un exemple fictif et un mode d’emploi PDF illustré pour reprendre facilement la méthode. Si tu découvres le fichier, le guide de démarrage te donne l’ordre des premières étapes.
Ton budget, dans un fichier que tu gardes
Budget famille, tranquille. — 15 €
Le classeur Excel personnalisable, un exemple fictif et le guide PDF illustré. Paiement unique, sans abonnement.